Éco-PTZ pour isoler une façade : conditions, plafonds et délais
L'éco-PTZ n'est pas une aide mais un prêt, dont seuls les intérêts sont pris en charge. Ce que la banque examine, comment se construit le plafond, et les délais.
Dossiers et enquêtes
8 min de lecture
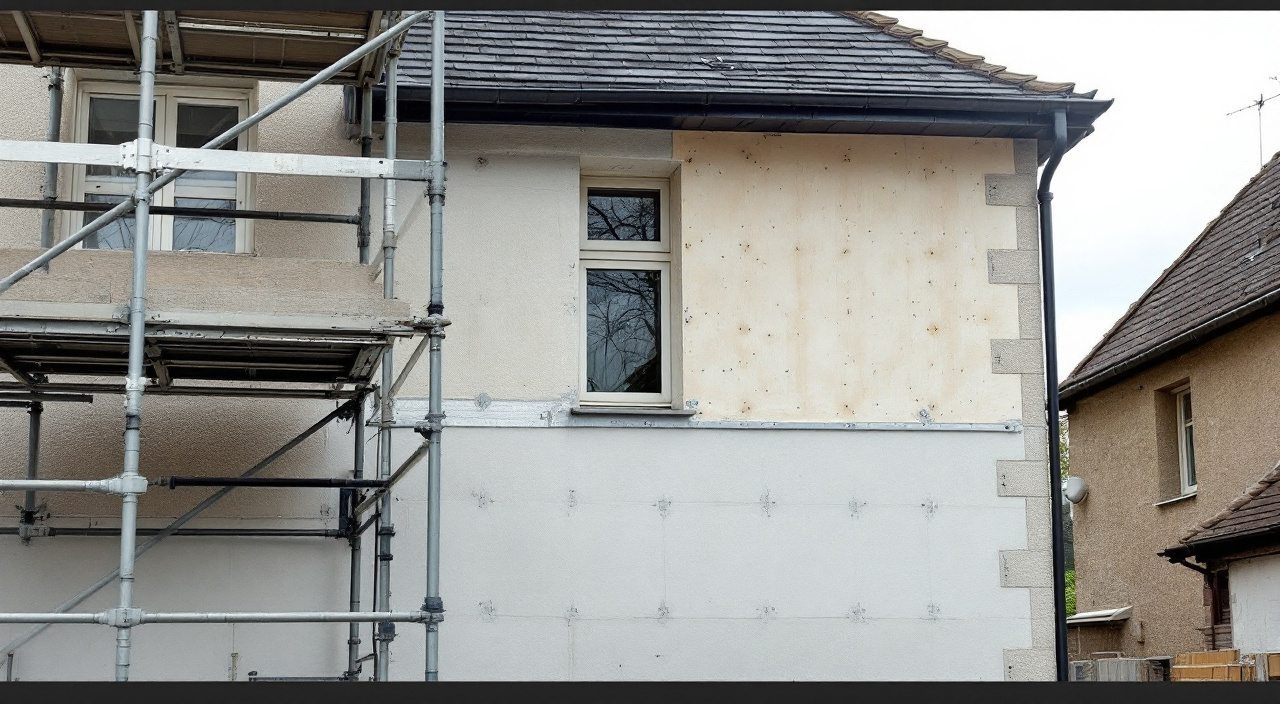
Isoler une façade par l'extérieur est, dans un projet de ravalement, le poste qui fait basculer le budget. On part d'un nettoyage et d'un enduit de reprise, on ajoute un isolant, un système de finition, des accessoires d'appui et de tableau, des reprises de descentes d'eau, et la facture change d'ordre de grandeur. Les subventions couvrent une partie de ce surcoût, jamais la totalité. Reste ce que les conseillers appellent le reste à charge : la part que le propriétaire doit sortir de sa poche, ou emprunter.
C'est exactement le trou que l'éco-prêt à taux zéro est fait pour boucher. Et c'est là que la plupart des propriétaires se trompent de raisonnement : ils le classent avec les aides, alors qu'il appartient à une autre famille. Une aide, on la demande et on ne la rend pas. Un prêt, on le rembourse. L'éco-PTZ est un prêt. Ce qui est gratuit, ce n'est pas l'argent : ce sont les intérêts.
Cet article décrit le mécanisme, les conditions, la mécanique du plafond et celle des délais. Il ne vous donnera aucun montant et aucune durée, volontairement. Ces valeurs sont fixées par voie réglementaire, elles ont déjà changé plusieurs fois, et un chiffre recopié dans un article de presse est la première cause de dossier bâti sur une règle périmée. À chaque endroit où vous attendez un chiffre, vous trouverez à la place l'endroit exact où le lire et la question exacte à poser.
Un prêt sans intérêts, mais un vrai prêt
Qui paie les intérêts à votre place
Le taux zéro n'est pas une remise consentie par la banque. La banque prête à ses conditions habituelles de coût de ressource, et l'État lui compense l'absence d'intérêts sous forme d'un avantage fiscal. Autrement dit, le manque à gagner est payé par la collectivité, pas par l'établissement. Cela explique deux choses que les emprunteurs comprennent mal.
Premièrement, une banque n'a aucune obligation commerciale de vous proposer ce prêt. Seuls les établissements ayant signé une convention avec l'État peuvent le distribuer, et parmi ceux-là, tous n'en font pas la promotion. Un conseiller peut très sincèrement vous répondre qu'il « ne fait pas ça », soit parce que son établissement n'est pas conventionné, soit parce que le montage lui demande un travail administratif qu'il n'a pas l'habitude de faire.
Deuxièmement, la gratuité porte sur les intérêts, pas sur le reste. Il peut y avoir des frais de dossier, il y a très souvent une assurance emprunteur, et l'assurance a un coût mensuel réel. Quand vous comparez, comparez le coût total du crédit, pas le taux affiché.
Ce que la banque examine, et ce qu'elle n'examine pas
L'éco-PTZ n'est pas soumis à condition de ressources : votre revenu ne vous en ferme pas la porte, contrairement à d'autres dispositifs. Mais l'absence de condition de ressources ne veut pas dire absence d'examen. La banque instruit votre demande comme n'importe quel crédit : elle regarde vos revenus, vos charges, vos crédits en cours, votre taux d'endettement, votre historique bancaire. Elle peut refuser, et un refus n'a pas à être motivé techniquement.
En revanche, ce que la banque n'instruit pas, c'est la qualité technique de votre projet. Elle vérifie que les pièces sont là et cohérentes, que les mentions attendues figurent sur les devis, que l'entreprise déclare la qualification exigée. Elle ne vérifiera pas que l'isolant choisi convient à votre mur, que le support est apte à recevoir le système, ni que le poseur maîtrise les points singuliers. Cette part-là reste entièrement la vôtre, et se prépare bien avant d'entrer dans une agence : voyez ce que le document technique d'un système d'isolation garantit réellement, et ce que la pose sous enduit exige du support.
Démarcher plusieurs établissements, et le faire tôt
Puisque la distribution dépend d'une convention et de la volonté de l'agence, la bonne méthode consiste à interroger plusieurs banques en parallèle, y compris celle où vous n'êtes pas client. Posez la question dans ces termes : « Votre établissement distribue-t-il l'éco-prêt à taux zéro pour des travaux d'isolation thermique des murs par l'extérieur, et un conseiller de cette agence a-t-il déjà monté un dossier de ce type ? » La seconde partie de la question est la plus utile. Un conseiller qui n'a jamais vu le formulaire mettra des semaines de plus, et fera des erreurs.
Faites cette démarche avant de signer quoi que ce soit. Le dossier se construit à partir de devis, et un devis déjà signé, voire un chantier déjà commencé, est le moyen le plus simple de se rendre inéligible.
Les conditions qui tiennent au logement
Trois familles de conditions se cumulent : celles qui tiennent au logement, celles qui tiennent à vous, celles qui tiennent aux travaux.
L'usage : la résidence principale
Le logement financé doit être à usage de résidence principale. Ce point paraît anodin et ne l'est pas : une maison de famille occupée quelques semaines par an, un logement en cours de succession, un bien qu'on rénove avant d'y emménager posent chacun une question particulière. Si votre situation n'est pas la situation standard — j'habite ce logement toute l'année, ou je le loue à quelqu'un qui y habite toute l'année —, faites-la qualifier avant le dépôt, par le conseiller France Rénov' puis par la banque, et demandez la réponse par écrit.
L'ancienneté du logement
Le dispositif vise la rénovation, donc l'existant. Une ancienneté minimale du logement est exigée, comptée à partir de son achèvement. Le nombre d'années applicable est fixé par la réglementation et a évolué : ne le retenez pas d'un article, faites-le confirmer. La date d'achèvement se justifie par des pièces que vous avez déjà : l'avis de taxe foncière, l'acte notarié d'acquisition, la déclaration attestant l'achèvement des travaux si la maison a été construite pour vous, ou à défaut un document d'urbanisme délivré par la mairie.
Votre statut : occupant, bailleur, copropriétaire
Un propriétaire occupant peut demander l'éco-PTZ pour son logement. Un propriétaire bailleur le peut également, pour un logement qu'il loue comme résidence principale à son locataire ; les questions de répartition entre bailleur et locataire que cela soulève par ailleurs sont traitées dans notre article sur ce que la façade change à la location d'un logement classé passoire.
En copropriété, la situation est double. Les travaux sur les parties communes — et une isolation de façade en est un cas typique — peuvent être financés par un prêt collectif souscrit par le syndicat des copropriétaires, chaque copropriétaire y participant à hauteur de sa quote-part. Un copropriétaire peut aussi, dans certains cas, mobiliser un éco-PTZ individuel pour sa quote-part de travaux votés. Ces deux voies n'ont pas le même circuit ni le même interlocuteur : la première passe par le syndic et une décision d'assemblée générale, la seconde par votre banque. Demandez au syndic, avant l'assemblée, laquelle des deux la copropriété prépare.
Le plafond : comprendre l'escalier plutôt que retenir un chiffre
Comment le montant maximal est construit
C'est la partie du dispositif que les propriétaires comprennent le moins, alors que sa logique est simple. Le montant maximal empruntable n'est pas unique. Il monte par paliers, selon le nombre d'actions de travaux financées dans la même opération. Isoler les murs seuls ouvre un premier palier. Isoler les murs et remplacer les menuiseries en ouvre un plus élevé. Ajouter la toiture ou le système de chauffage monte encore d'un cran.
À côté de cet escalier par nombre d'actions existe une autre porte : celle de la rénovation performante, c'est-à-dire un bouquet cohérent visant un saut de performance de l'ensemble du logement, démontré par une étude, et auquel correspond un plafond distinct, plus élevé. Ce n'est pas la même instruction ni la même exigence de preuve.
Il faut retenir de tout cela une conséquence pratique : le plafond n'est pas une donnée du dispositif, c'est un résultat de votre programme de travaux. Ajouter un lot au projet peut faire monter le montant empruntable. C'est un arbitrage à faire avant le dépôt, pas après.
Les trois endroits où lire le montant en vigueur
Ne cherchez le chiffre nulle part ailleurs que dans ces trois sources, dans cet ordre :
- La fiche du dispositif sur service-public.fr, qui est mise à jour à chaque évolution réglementaire et qui indique la date de sa dernière actualisation. C'est la source publique de référence.
- Un conseiller France Rénov', joignable gratuitement, qui vous donnera le plafond applicable à votre configuration et pourra vérifier votre éligibilité globale. Selon l'ampleur du projet, un accompagnement plus formel peut d'ailleurs être exigé ou utile : voyez dans quels cas l'accompagnement devient obligatoire.
- Le guichet de la banque, qui applique le barème en vigueur à la date d'émission de l'offre — et c'est cette date-là qui compte, pas celle de votre premier rendez-vous.
La question à poser, mot pour mot
Posez-la telle quelle, au conseiller comme à la banque : « Quel plafond s'applique à mon nombre d'actions de travaux, dans la version du dispositif en vigueur à la date de mon offre de prêt ? » Demandez la réponse par écrit, courriel compris. Cette formulation force votre interlocuteur à préciser les deux variables qui font bouger le montant, et vous protège d'une réponse donnée de mémoire sur un barème ancien.
Ce que les travaux doivent respecter
Une entreprise qualifiée
Les travaux doivent être réalisés par une entreprise titulaire de la qualification exigée pour ce type de prestation — la mention « reconnu garant de l'environnement », RGE, pour le domaine de travaux concerné. Deux vérifications valent d'être faites vous-même plutôt que sur parole : que la qualification couvre bien l'isolation des murs par l'extérieur et pas un autre domaine, et qu'elle est en cours de validité à la date de signature du devis. Les qualifications ont une échéance, et une entreprise peut être qualifiée pour un lot et pas pour un autre. Notre article sur explique comment les distinguer, et les registres publics à consulter avant de signer complètent le contrôle.
Une performance minimale fixée par arrêté
Le matériau posé doit atteindre une performance thermique minimale, exprimée en résistance thermique pour un isolant de mur. Cette valeur est fixée par arrêté et elle est révisée ; elle n'a pas à être devinée. La règle pratique est la suivante : faites écrire sur le devis la performance visée du système, avec la désignation exacte du produit et son épaisseur, et faites confirmer par écrit à l'entreprise que cette valeur satisfait l'exigence en vigueur pour l'éco-PTZ. Notre article sur la résistance thermique exigée pour une isolation de façade détaille comment lire cette donnée et pourquoi elle ne se confond pas avec l'épaisseur.
Un devis qui annonce « isolation performante » sans désigner le produit ni sa performance n'est pas un devis exploitable pour un dossier de financement. C'est aussi, accessoirement, le premier signe d'une offre à fuir : voyez comment reconnaître une offre de démarchage qui ne tient pas.
Les travaux induits
Une isolation par l'extérieur entraîne des travaux qui ne sont pas de l'isolation mais sans lesquels elle ne peut pas se faire correctement : dépose et repose de descentes d'eau pluviale, adaptation des appuis de fenêtre, reprise des tableaux, prolongation de la couverture en débord, déplacement de coffrets. Ces travaux induits, indissociablement liés, peuvent entrer dans l'assiette finançable. Faites-les figurer dans le même devis, ligne par ligne, en les rattachant explicitement au lot d'isolation. Un devis séparé d'un autre corps de métier est beaucoup plus difficile à faire admettre.
Les formulaires : la pièce qui fait échouer les dossiers
Le circuit administratif repose sur des formulaires officiels, et c'est là que la majorité des dossiers dérapent.
Le volet emprunteur
Vous remplissez un formulaire dans lequel vous déclarez votre identité, le logement, son usage, son ancienneté et la nature des travaux envisagés. Rien de piégeux, à condition que ce que vous déclarez corresponde exactement aux devis joints.
Le volet entreprise, signé avant la demande
C'est le point critique. Chaque entreprise qui interviendra doit remplir et signer sa partie du formulaire, avant que vous ne déposiez la demande à la banque. L'entreprise y déclare sa qualification et les caractéristiques techniques de ce qu'elle va poser. Une banque ne peut pas instruire un dossier dont ce volet est vide, incomplet ou signé par quelqu'un d'autre que l'entreprise.
Deux conséquences très concrètes. D'abord, prévoyez le temps : faire revenir un formulaire signé par un artisan en pleine saison prend des jours, parfois des semaines. Ensuite, si vous changez d'entreprise après le dépôt, le formulaire ne suit pas : il faut le refaire avec la nouvelle entreprise, et l'instruction repart. Choisissez avant de déposer.
Le formulaire de fin de travaux
Une fois le chantier terminé, un second formulaire, accompagné des factures, atteste que ce qui a été fait correspond à ce qui avait été déclaré. Les factures doivent reprendre les mêmes désignations et les mêmes caractéristiques techniques que les devis. Une facture qui dit moins que le devis est un problème : si le devis désignait un produit précis et une performance, la facture doit les redire. Demandez-le à l'entreprise avant qu'elle n'édite sa facture, c'est bien plus simple que de la faire corriger après. La même vigilance vaut pour la mention du taux de TVA applicable, traitée dans notre article sur la mention de TVA à taux réduit et ce qu'elle vous engage.
Les délais : ils sont dans votre offre, pas dans un article
Le délai de réalisation
Le prêt n'est pas accordé pour une durée indéterminée de chantier. À compter de l'émission du prêt, vous disposez d'un délai contractuel pour faire réaliser les travaux, puis pour en justifier auprès de la banque. Ce délai figure noir sur blanc dans votre offre de prêt et dans le formulaire. Il est réglementaire, il a évolué, et il peut faire l'objet d'aménagements dans des situations particulières.
La conduite à tenir est simple, et elle ne demande aucune connaissance juridique : à la signature de l'offre, cherchez la clause qui fixe ce délai, notez la date butoir dans votre agenda, et calez le planning de l'entreprise dessus. Puis posez la question au conseiller : « À partir de quelle date exacte court le délai de réalisation, et quelle est la date limite de transmission de mes justificatifs ? »
Ce qui se passe si le chantier déborde
Un chantier de façade dépend de la météo, de l'échafaudage, de la disponibilité de l'entreprise, et parfois d'une autorisation d'urbanisme plus longue que prévu. Le dépassement n'est pas rare.
Il ne provoque pas une sanction automatique, mais il ouvre une procédure : la banque vous réclamera les justificatifs, et à défaut de justification recevable, l'avantage lié au taux zéro peut être remis en cause, ce qui se traduit en pratique par une exigibilité anticipée ou une reprise du bénéfice du prêt. La seule bonne réaction est d'anticiper : dès que vous savez que la date sera dépassée, écrivez à la banque, expliquez la cause, joignez ce qui la prouve — courrier de l'entreprise, arrêt de chantier, délai d'instruction d'urbanisme — et demandez comment régulariser. Un dossier qui prévient se traite ; un dossier qui se tait devient un contentieux.
La trésorerie, le délai dont personne ne parle
Il existe un troisième délai, celui-là purement pratique : le décalage entre le moment où vous payez l'entreprise et celui où les fonds sont débloqués ou les aides versées. Les modalités de déblocage varient d'un établissement à l'autre. Demandez explicitement : les fonds sont-ils versés directement à l'entreprise sur présentation des factures, ou sur mon compte, et en combien de fois ? C'est cette réponse, et non le montant du prêt, qui détermine si vous devez avancer plusieurs milliers d'euros pendant quelques semaines.
Cumuler, et emprunter le reste à charge
L'éco-PTZ n'est pas exclusif des subventions. C'est même sa vocation : les aides réduisent la dépense, le prêt finance ce qui reste. Un même chantier d'isolation de façade peut ainsi mobiliser une aide publique à la rénovation, une prime issue des certificats d'économies d'énergie, éventuellement une aide locale, et un éco-PTZ sur le solde. Les règles d'articulation entre ces guichets sont détaillées dans nos articles sur le cumul des aides à la rénovation et sur ce que finance la prime issue des certificats d'économies d'énergie.
Attention à une limite de bon sens que les banques vérifient : on n'emprunte pas ce qu'on a déjà reçu. Le prêt porte sur la dépense qui reste à votre charge après déduction des aides accordées. C'est pourquoi le tour de table doit être complet avant le dépôt : si une prime tombe après, le montage se refait.
L'éco-PTZ complémentaire
Un propriétaire qui a financé une première action — l'isolation des murs, par exemple — et qui décide ensuite d'en engager une autre peut, dans un délai réglementé après le premier prêt, solliciter un éco-PTZ complémentaire, dans la limite du plafond correspondant au nombre total d'actions. C'est le mécanisme qui permet de rénover en plusieurs étapes sans être pénalisé d'avoir commencé par la façade. La durée pendant laquelle ce complément reste ouvert est fixée par la réglementation : faites-la préciser par la banque au moment du premier prêt, et notez-la, car c'est une information qu'on oublie totalement entre deux chantiers.
Signalons enfin que d'autres produits existent pour financer une rénovation, dont un prêt dont le remboursement est différé et garanti sur le bien, pensé pour les propriétaires âgés ou aux revenus modestes. Demandez à votre banque quels dispositifs elle distribue, plutôt que de supposer que l'éco-PTZ est le seul.
Les pièges qui coûtent le prêt
Ce sont toujours les mêmes, et ils sont tous évitables :
- Signer le devis, ou pire commencer le chantier, avant d'avoir bouclé le tour de table. L'ordre est : projet, devis non signés, formulaires entreprise, dépôt bancaire, offre, signature du devis, chantier.
- Oublier le volet entreprise du formulaire, ou le déposer non signé.
- Changer d'entreprise après le dépôt sans refaire le formulaire.
- Un devis muet sur le produit et sa performance, qui ne permet ni l'instruction ni la vérification ultérieure.
- Une facture qui ne reprend pas les mentions du devis.
- Le délai de réalisation non noté, découvert quand il est dépassé.
- La trésorerie non anticipée entre le paiement de l'entreprise et le déblocage.
- Le raisonnement sur un chiffre périmé, lu dans un article ou entendu d'un voisin, au lieu du barème en vigueur à la date de l'offre.
Une isolation de façade est un chantier lourd, visible, et qu'on ne recommence pas. Le financement mérite la même préparation que la technique : sur ces deux terrains, ce qui coûte cher n'est presque jamais une erreur de goût, c'est un ordre d'opérations inversé.
Questions fréquentes
L'éco-PTZ est-il soumis à condition de ressources ?
Non, le dispositif n'est pas conditionné à un plafond de revenus, contrairement à d'autres aides à la rénovation. Mais la banque conserve son pouvoir d'appréciation : elle instruit votre solvabilité comme pour tout crédit, et peut refuser. L'absence de condition de ressources ne signifie donc pas un accord automatique.
Ma banque me dit qu'elle ne propose pas ce prêt. Est-ce normal ?
C'est possible et légal : seuls les établissements ayant signé une convention avec l'État le distribuent, et l'engagement commercial varie fortement d'une agence à l'autre. Interrogez plusieurs banques, y compris celles où vous n'êtes pas client, et demandez si un conseiller de l'agence a déjà monté ce type de dossier.
Puis-je faire une partie des travaux moi-même ?
Non pour la partie financée : les travaux doivent être réalisés par une entreprise titulaire de la qualification exigée, qui remplit et signe le volet professionnel du formulaire. L'achat de matériaux posés par vos soins n'entre pas dans l'assiette du prêt. Ce point est vérifié à la facture.
Où trouver le montant maximal que je peux emprunter ?
Sur la fiche du dispositif publiée par l'administration sur service-public.fr, auprès d'un conseiller France Rénov', et au guichet de la banque qui applique le barème en vigueur à la date de l'offre. Posez la question ainsi : quel plafond s'applique à mon nombre d'actions de travaux, dans la version en vigueur à la date de mon offre de prêt ?
Que faire si le chantier ne sera pas terminé dans le délai prévu ?
Écrivez à la banque avant l'échéance, sans attendre qu'elle vous relance. Expliquez la cause du retard et joignez ce qui la prouve : courrier de l'entreprise, arrêt de chantier, délai d'instruction d'urbanisme. Le délai applicable et son point de départ figurent dans votre offre de prêt et dans le formulaire : relisez-les avant d'écrire.
- Classé sous
Une erreur dans cet article ?
Les rectificatifs sont publiés sur l'article lui-même, datés, avec la formulation d'origine conservée au-dessus. Décrivez ce qui vous paraît faux : quelqu'un lit chaque message à la main.
Signalement reçu
La rédaction relit le passage et répond, qu'il y ait correction ou non. Si l'article change, la mention apparaît en tête, datée.